
退職所得に係る市民税・県民税の特別徴収について
更新日:2026年10月29日
退職所得とは、退職金や一時恩給、確定給付企業年金法および確定拠出年金法による一時払の老齢給付金などの所得をいいます。退職所得に係る市民税・県民税については、所得税と同様に他の所得と区分して退職金等が支払われる際に支払者が税額を計算し、退職金等の支払金額からその税額を特別徴収して、市区町村に納入することとされています。
納入先
退職した日の属する年の1月1日現在における住所地の市区町村
納入期限
事業所が退職所得に係る市民税・県民税を特別徴収した月の翌月10日
提出書類および納入方法
提出書類
・退職所得等に係る市民税・県民税納入申告書
・本人確認書類および番号確認書類(特別徴収義務者が個人事業主の場合のみ)
(注釈)令和7年度税制改正により、令和8年1月1日以後に支払われる退職手当等については、役員・従業員を問わず、全ての受給者について「特別徴収票」を市区町村へ提出することとされましたが、令和8年度税制改正により、エルタックスによる簡便な提出方法が整備されるまでの当分の間は、経過措置として市区町村への提出を省略することができます。
納入書で納入する場合
納入書裏面の「退職所得等に係る市民税・県民税納入申告書」を必ずご記入いただき、所定の金融機関に納入してください。納入書が新たに必要な場合は、市民税課特別徴収担当までご連絡ください。
地方税共通納税システムで納入する場合
納入方法の詳細については、 エルタックスホームぺージ(外部サイト)をご覧ください。
納入申告書はエルタックスでご提出いただくか、以下の「退職所得等に係る市民税・県民税納入申告書」をダウンロードし、ご記入の上、市民税課特別徴収担当へご提出ください。
退職所得等に係る市民税・県民税納入申告書(PDF:83KB)
退職所得等に係る市民税・県民税納入申告書 記入例(PDF:569KB)
退職所得に係る市民税・県民税の計算方法
1 退職所得の金額を求めます
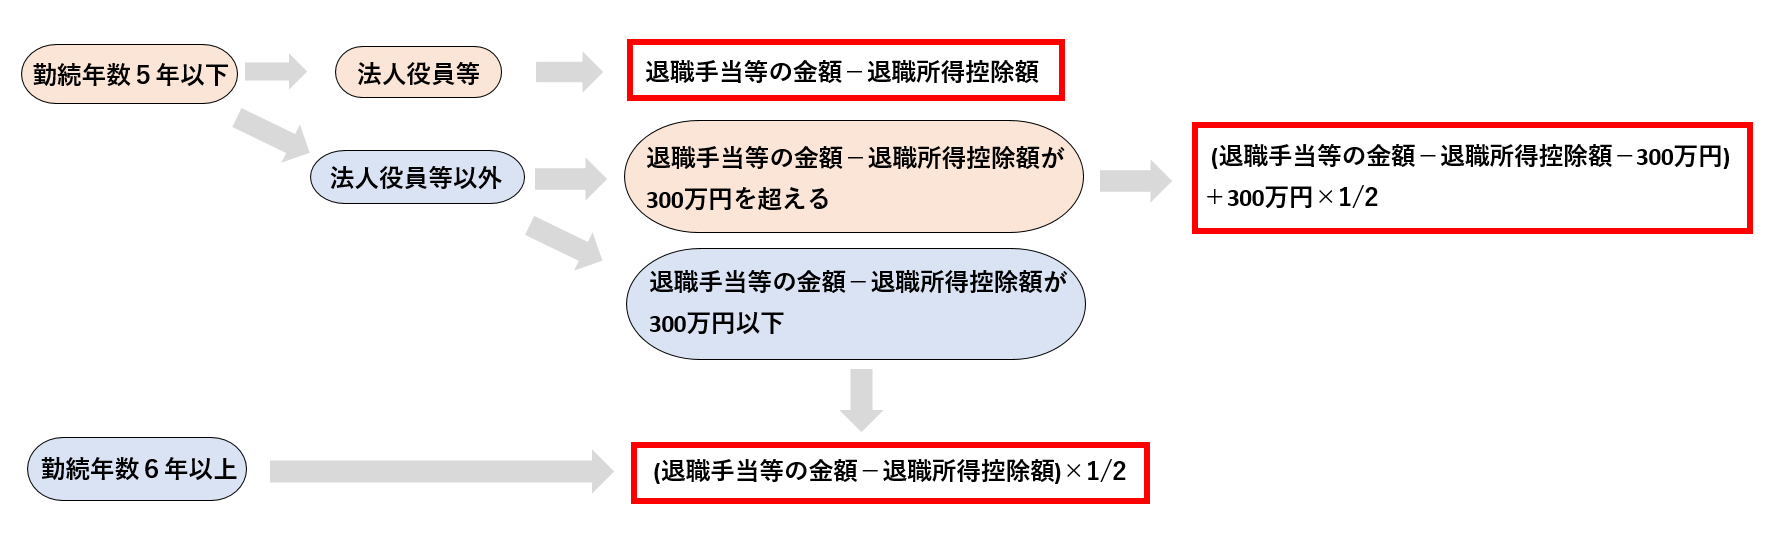
次のように計算した額が退職所得の金額となります(1,000円未満切り捨て)。
退職所得金額の計算
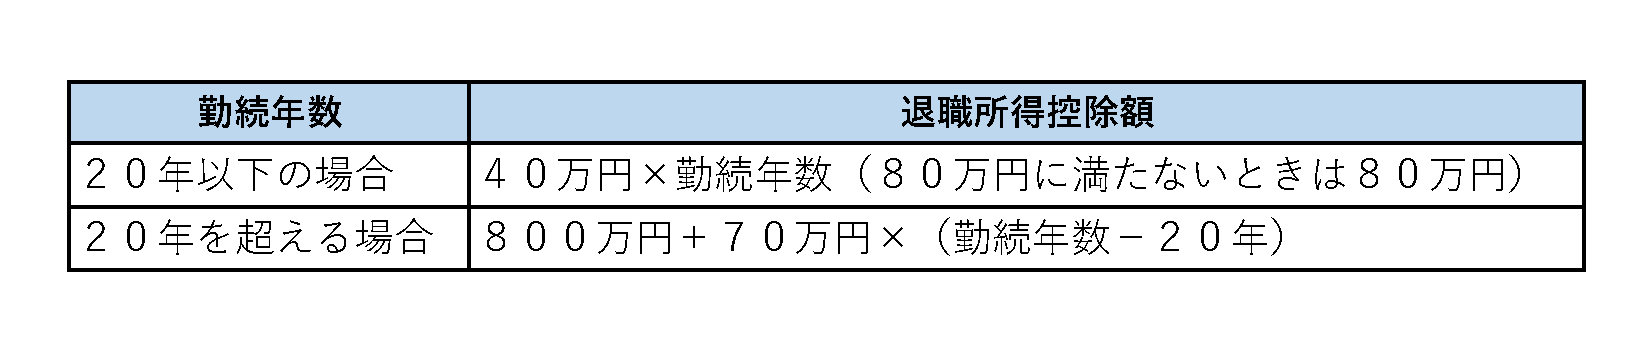
退職所得控除額の計算
(注意)勤続年数に関わらず、退職手当等の支払を受けるかたが在職中に障害者になったことが直接の原因で退職した場合には、100万円を加算した金額が控除されることとなります。
2 税額を求めます
退職所得金額×6パーセント=市民税所得割(100円未満切り捨て)
退職所得金額×4パーセント=県民税所得割(100円未満切り捨て)
【例】退職金の支払金額が2,500万円、勤続年数が30年の場合
退職所得控除額は、800万円+70万円×(30年-20年)=1,500万円となり、
退職所得金額は、(2,500万円-1,500万円)×1/2=500万円と算出することができます。
ここから税額を計算すると、
市民税所得割額は、500万円(退職所得金額)×6パーセント=30万円
県民税所得割額は、500万円(退職所得金額)×4パーセント=20万円 となります。
退職金等を分割支給した場合
退職金を分割支給する場合には、支払の都度、市民税・県民税も分割して特別徴収することになります。
特別徴収税額については、次のように計算をします。
- 確定している退職金総額を一度に支給した場合の特別徴収税額の計算をします。
- 求めた税額を各回ごとに分割支給した退職金の額で
按 分します。100円未満の端数がある場合は1回目の徴収額と合算して納入してください。
分割納入する場合には別途、以下の「退職所得に係る市民税・県民税の分割納入申出書兼誓約書」をダウンロードし、ご記入の上、市民税課特別徴収担当へご提出ください。
退職所得に係る市民税・県民税の分割納入申出書兼誓約書(PDF:90KB)
PDF形式のファイルを開くには、Adobe Acrobat Reader DC(旧Adobe Reader)が必要です。
お持ちでない方は、Adobe社から無償でダウンロードできます。
 Adobe Acrobat Reader DCのダウンロードへ